
PRONAF: O Guia Completo da Principal Ferramenta de Crédito e Fomento para a Agricultura Familiar no Brasil
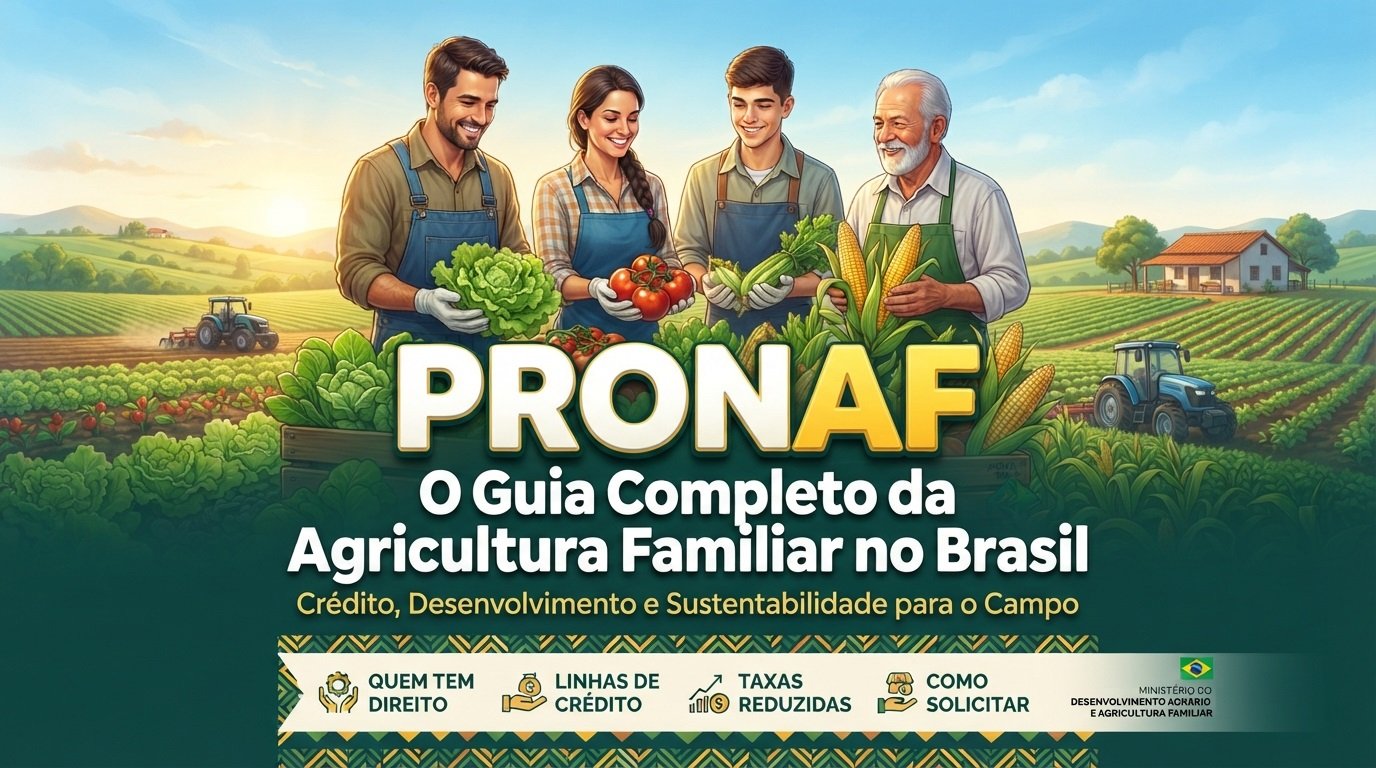
O PRONAF (Programa Nacional de Fortalecimento da Agricultura Familiar) consolidou-se ao longo dos anos como a principal política pública de crédito e incentivo ao desenvolvimento rural do país. Mais do que uma simples linha de financiamento, o programa é um pilar estratégico para a segurança alimentar nacional, garantindo que pequenos produtores tenham acesso a recursos financeiros com condições diferenciadas.
Abaixo, você confere uma análise detalhada sobre o funcionamento do programa, quem tem direito, as principais linhas de crédito e os passos fundamentais para realizar a contratação.
1. O que é o PRONAF e qual é o seu objetivo?
Criado em 1995/1996, o PRONAF tem como missão principal financiar projetos agrícolas e não agrícolas gerados por produtores enquadrados na agricultura familiar.
O objetivo central é propiciar meios para que o produtor melhore sua renda, modernize sua produção, adote práticas sustentáveis e fixe o homem e a mulher no campo com qualidade de vida. Os recursos são injetados diretamente na economia local dos municípios, impulsionando o comércio e a produção de alimentos que abastecem os centros urbanos.
2. Quem tem direito ao PRONAF? (Critérios de Enquadramento)
Para ter acesso aos benefícios do programa, o produtor precisa atender rigorosamente aos critérios estabelecidos pela Lei da Agricultura Familiar (Lei nº 11.326/2006). Os requisitos cumulativos essenciais compreendem:
- Tamanho da propriedade: Não deter área superior a 4 módulos fiscais (limite que varia conforme o município).
- Mão de obra: Utilizar predominantemente a mão de obra da própria família nas atividades econômicas do estabelecimento.
- Gestão: Dirigir o estabelecimento ou empreendimento juntamente com sua família.
- Renda Bruta: Possuir renda familiar bruta anual dentro dos limites legais estipulados pelo programa (geralmente até R$ 500 mil nos últimos 12 meses anteriores à solicitação).
- Documentação Obrigatória: Possuir o CAF (Cadastro da Agricultura Familiar) ativo ou a antiga DAP (quando aplicável no período de transição), que comprova a condição de agricultor familiar.
3. Principais Linhas de Crédito do PRONAF
O programa se divide em modalidades adaptadas às diferentes necessidades do ciclo produtivo e ao perfil de cada produtor:
- PRONAF Custeio: Focado em cobrir as despesas do ciclo normal das atividades agrícolas ou pecuárias (como compra de sementes, adubos, corretivos de solo, defensivos e pagamento de diaristas ou mão de obra temporária).
- PRONAF Investimento: Destinado à aquisição de máquinas, implementos agrícolas, estruturas de armazenagem, implantação de sistemas de irrigação, correção de solos ou construção e reforma de benfeitorias na propriedade.
- PRONAF Mais Alimentos: Linha voltada para a modernização e ampliação da estrutura produtiva, focada na produção de alimentos básicos e aumento da eficiência no campo.
- PRONAF Agroecologia / Transição Agroecológica: Oferece condições altamente atrativas para sistemas de produção orgânica, sustentável ou em transição, incentivando bioinsumos e práticas de preservação ambiental.
- PRONAF Jovem: Exclusivo para produtores entre 16 e 29 anos, estimulando a sucessão familiar e permitindo que jovens invistam em seus próprios projetos autônomos na propriedade.
- PRONAF Mulher: Focado em garantir autonomia financeira às mulheres rurais, financiando atividades agropecuárias ou empreendimentos não agrícolas geradores de renda geridos por elas.
- PRONAF Grupo B (Microcrédito): Voltado para agricultores de menor renda bruta anual, oferecendo valores menores de custeio/investimento com bônus de adimplência expressivos para pagamentos em dia.
4. Vantagens: Taxas de Juros e Prazos
O grande diferencial do PRONAF frente às linhas de crédito convencionais do mercado financeiro são as taxas de juros subsidiadas pelo Governo Federal por meio de equalização.
- Juros reduzidos: As taxas costumam oscilar entre 2% e 4,5% ao ano, dependendo da linha escolhida (com condições ainda mais vantajosas para práticas ecológicas ou públicos específicos como jovens e mulheres).
- Prazos estendidos: Os prazos de amortização e as carências são desenhados de acordo com o ciclo da cultura financiada ou com o retorno econômico do investimento, compreendendo prazos que podem chegar a vários anos.
5. Como solicitar o PRONAF passo a passo
Para contratar o financiamento, o produtor deve seguir um fluxo estruturado:
- Regularize a Documentação: Certifique-se de que o seu CAF (Cadastro da Agricultura Familiar) está ativo e regular. Tenha em mãos documentos pessoais (CPF, RG), comprovante de residência e o documento de posse ou propriedade da terra (escritura, contrato de arrendamento ou parceria).
- Elabore o Projeto Técnico: Procure uma entidade de Assistência Técnica e Extensão Rural (como a Emater estadual, sindicatos rurais ou técnicos credenciados). O técnico irá elaborar o Projeto Técnico de Financiamento, detalhando a viabilidade econômica e o uso do recurso.
- Vá até uma Instituição Financeira: Com o projeto e a documentação pronta, dirija-se a um banco ou cooperativa de crédito autorizada a operar o crédito rural.
- Aprovação e Liberação: Após a análise de crédito e enquadramento pela instituição financeira, o contrato é assinado e os recursos são liberados conforme o cronograma do projeto.
Dica útil: Como os recursos com taxas controladas e equalizadas possuem limites orçamentários anuais e alta procura, é altamente recomendado iniciar o planejamento e a burocracia logo no início de cada Plano Safra para garantir o acesso antes do esgotamento das cotas das linhas subsidiadas.